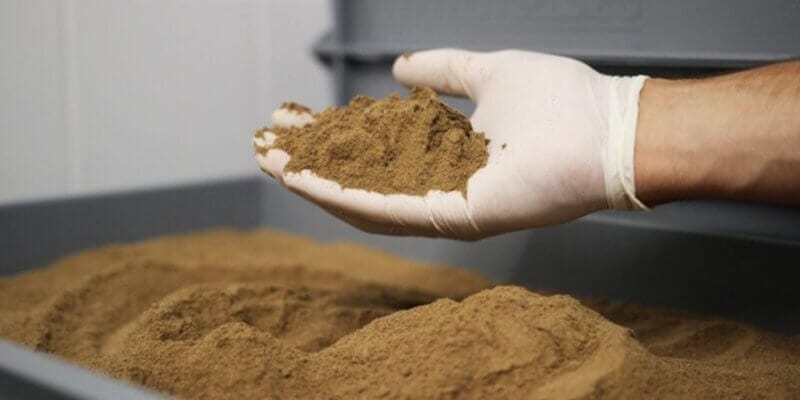
El mercado global de ingredientes marinos atraviesa su momento más tenso en años, y el epicentro está en el Pacífico Sur. Un déficit productivo provocado por condiciones oceanográficas adversas y vedas protectoras mantiene restringido el suministro mundial de harina y aceite de pescado en pleno segundo semestre de 2026, con precios en máximos históricos que ya obligan a los fabricantes de alimento balanceado a rehacer sus esquemas de compra y reformular dietas.

Para la industria salmonicultora la señal es directa: el alimento representa cerca de la mitad del costo de producción de un salmón, y la harina de pescado premium sigue siendo un insumo sin reemplazo pleno en las etapas iniciales del cultivo.
Perú: una cuota recortada que además no se pescó
El origen del problema está en la anchoveta peruana (Engraulis ringens), principal materia prima mundial para harina y aceite de pescado. Las alteraciones oceanográficas asociadas a un fenómeno de El Niño prolongado (con proyecciones técnicas que extienden su efecto hasta comienzos de 2027) desestabilizaron la presencia y distribución de la biomasa.
La secuencia fue en cascada. El Ministerio de la Producción (PRODUCE) fijó una cuota inicial de 1,91 millones de toneladas para la primera temporada en la zona norte-centro, ya un 36% menor que el período anterior. Luego, ante la masiva presencia de juveniles en las áreas de extracción y condiciones hidrometeorológicas desfavorables, la autoridad decretó el cierre cautelar y una veda total protectora.

El resultado final es el dato que explica todo lo demás: la flota peruana terminó la campaña con desembarques de apenas 480.000 toneladas, un 24,6% de la cuota asignada. Tres cuartas partes del volumen autorizado quedaron sin extraer, con la consiguiente contracción del procesamiento industrial.
Los precios, en territorio récord
Los balances de la Organización Internacional de Ingredientes Marinos (IFFO) y de las agencias analistas del sector confirman el golpe a la oferta global: la producción acumulada de harina de pescado cayó más de un 26% y la de aceite de pescado un 14%. Las recuperaciones parciales observadas en Chile y el sur de Europa no alcanzan para compensar el sesgo del Pacífico.
En precios, el movimiento es brusco. La cotización de referencia de la harina estándar en origen pasó de USD 1.620 por tonelada a un rango de USD 2.423 a USD 2.500 por tonelada FOB. En los puertos de entrada a China, la harina de calidad Super Prime alcanzó entre 23.400 y 23.500 yuanes por tonelada (unos USD 3.275 a USD 3.289), un salto interanual del 76,7%.
China: bodegas vacías y demanda que no cede
El segundo motor del alza está del lado de la demanda. Los inventarios portuarios de harina de pescado en China cayeron a un piso de 153.800 toneladas, el nivel más bajo en casi cinco años (semana 32), y los grandes tenedores locales están reteniendo existencias a la espera de nuevas alzas.
A eso se suma que la veda pesquera estacional china paraliza la producción nacional de origen silvestre, forzando a los fabricantes a recurrir a subproductos de la industria conservera y a remanentes de importación. Mientras tanto, en el sur del país la alta densidad de biomasa en estanques de especies de alto valor sostiene una demanda firme de alimento, agudizando la competencia por la materia prima disponible.
Eficiencia y sustitución: hasta dónde llega el margen
La industria peruana sostiene que sus inversiones en tecnología amortiguaron parte del impacto. Según la Sociedad Nacional de Pesquería (SNP), el ratio de conversión en planta se ubica hoy en 4,2 toneladas de anchoveta por tonelada de harina, frente a las seis toneladas que se requerían décadas atrás: un 30% más de eficiencia productiva, un 24% menos de consumo de combustible y la recolección de más de 2,8 millones de kilos de redes de pesca entre 2019 y 2026.
Aun así, la caída de las capturas es de una magnitud que obliga a los formuladores a acelerar la sustitución. Se observa mayor inclusión de concentrados de harina de soja (favorecidos por cosechas estables y precios ajustados en Sudamérica y Estados Unidos), harinas avícolas, subproductos animales autorizados, proteínas de insectos, microalgas y productos fermentados.
Pero hay un límite técnico que la IFFO subraya: las harinas de pescado de grado Premium siguen siendo un insumo crítico e insustituible en las dietas de inicio y en las fases críticas de desarrollo de especies carnívoras como los salmónidos y los langostinos, por su digestibilidad, palatabilidad y concentración de ácidos grasos EPA y DHA.
Qué viene: la mirada puesta en IMARPE
El mercado seguirá volátil a la espera de las evaluaciones científicas del Instituto del Mar del Perú (IMARPE), de las que dependerá si PRODUCE autoriza una segunda temporada comercial a fines de 2026.
Si las anomalías térmicas se mantienen, la IFFO proyecta un déficit anual persistente en Asia de 1,2 millones de toneladas de harina de pescado y 80.000 toneladas de aceite de pescado, trasladando la tensión de suministro y la firmeza de precios al primer semestre de 2027.