Estados Unidos representa uno de los mayores mercados de consumo de productos del mar a nivel global, pero entre el 70% y el 80% de su demanda interna se abastece mediante importaciones. Pese a contar con un mercado de capitales consolidado y centros de investigación de vanguardia, la producción acuícola estadounidense no logra despegar.

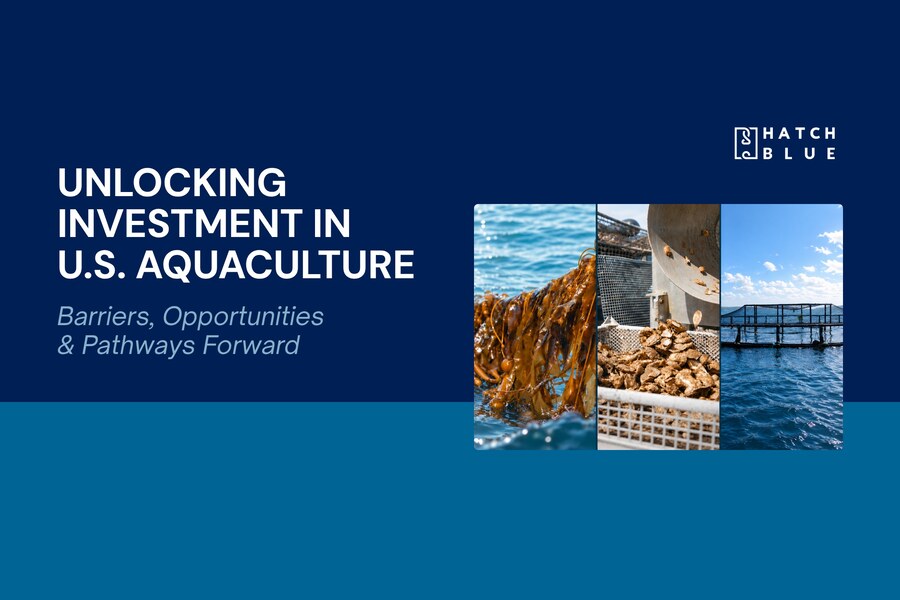
Esta disyuntiva es el eje central del informe «Unlocking Investment In U.S. Aquaculture: Barriers, Opportunities & Pathways Forward» publicado con la empresa de inversión y aceleración global Hatch Blue con apoyo de la Administración de Pequeñas Empresas de EE.UU (SBA). El documento desglosa las condiciones del ecosistema estadounidense y entrega una hoja de ruta para emprendedores y empresa que buscan proyectar negocios en ese mercado.
El informe señala que el atractivo para el capital no radica hoy en la biomasa primaria, sino en las tecnologías habilitantes (aquatech) y los insumos biológicos.
Desafíos y modelo Capital-Light
El reporte advierte que establecer centros de cultivo (especialmente de peces marinos) en territorio estadounidense involucra una alta exposición al riesgo biológico y prolongados plazos de tramitación. La falta de un marco regulatorio unificado para la acuicultura en mar abierto, sumada a la judicialización comunitaria y las moratorias estatales ha derivado en fallidos proyectos emblemáticos de sistemas RAS y en el cierre de concesiones marinas en estados como Washington.

Esta dinámica condiciona la postura de los fondos de inversión privada. Mientras el capital de riesgo tradicional (venture capital) rechaza los proyectos intensivos en infraestructura pesada y retorno lento, el mercado se ha girado hacia modelos de Capital-Light los cuales destacan por ser modelos intensivos en propiedad intelectual.
En este contexto, las áreas que concentran mayor atención son las herramientas de inteligencia artificial, la visión computacional y la analítica de datos aplicada a la gestión de biomasa. A ellas se suman la robótica submarina, los sistemas robóticos y sensóricos, y las tecnologías automatizadas de monitoreo ambiental, las soluciones para el diagnóstico temprano de patógenos y la salud animal, junto con desarrollos biotecnológicos orientados a la incorporación de ingredientes funcionales en alimentos balanceados y a la valorización de subproductos.
Hubs estadounidense
El reporte de Hatch Blue subraya que no existe una única puerta de entrada a Estados Unidos, sino clústeres especializados con requerimientos y fortalezas dispares.
En el caso de California, constituye el polo principal de capital de riesgo, desarrollo de software e innovación azul a través de aceleradoras e iniciativas portuarias como AltaSea y StartBlue, señalando que es el destino idoneo para empresas enfocadas en IA, analítica y monitoreo remoto.
Maine y la costa atlántica concentran el desarrollo de biotecnología marina y valorización de descartes (con casos de procesamiento de subproductos de salmónidos para uso biomédico), complementado con cultivo de bivalvos y macroalgas.
Por último, Hatch Blue señala a Hawaii como un referente internacional en bioseguridad, investigación de microalgas y producción de reproductores y genética libre de patógenos específicos.
La ventaja competitiva chilena
Uno de los hallazgos más críticos del informe radica en la desventaja estructural que enfrentan los desarrolladores tecnológicos dentro de Estados Unidos. La escasez de centros de cultivo a escala comercial para validad sus innovaciones pasa factura. Al contar con un sector productivo pequeño, las compañías estadounidenses carecen de un entorno suficiente para probar prototipos bajo condiciones de campo continuas, debiendo recurrir tempranamente a mercado exteriores para homologar sus herramientas.
«El problema es que aquí en EE.UU no tenemos compradores. Quiero poner dinero en Startups (tech) de acuicultura de EE.UU., pero tenemos que mandarlas en avión a Chile y a Noruega a vender» señala un inversor en el reporte de Hatch Blue.
Es en esta brecha donde los emprendedores y empresas de servicios del ecosistema chileno disponen de una ventaja operativa directa. Contar con un sector consolidado en las regiones de Los Lagos, Aysén y Magallanes permite probar, calibrar y validad algoritmos, dispositivos en los centros de cultivo con alta exigencia operacional.
De esta manera, llegar al mercado estadounidense con resultados y métricas de desempeño comprobadas en terreno permite a las empresas emergentes chilenas respaldar sus soluciones con experiencia práctica, diferenciándose de aquellas startups norteamericanas que aún no cuentan con el mismo nivel de validación operacional.